
Co udělala korekce se základním fundamentem amerického akciového trhu?
Začneme s tím, co se na trhu sleduje nejvíce. Tedy s tzv. forward PE, které dává do poměru ceny akcií se zisky očekávanými pro následujících 12 měsíců. Následující graf ukazuje PE pro výše zmíněný index a pro tento index přepočítaný tak, že v něm mají všechny akcie stejnou váhu. V něm je měřeno všem stejně. Zejména v tomto druhém případě se dá mluvit o tom, že valuace se dostaly na úrovně běžné mezi lety 2014 – 20. A dokonce i k o něco nižším letovým hladinám z doby 1997 – 2007.
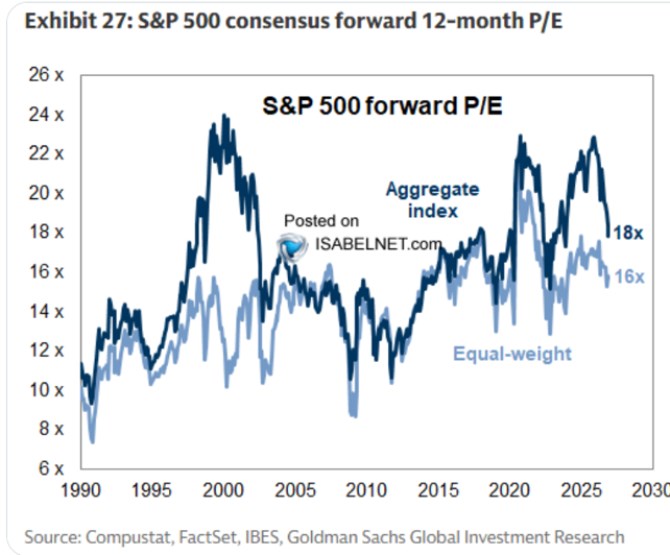
U PE měřeného na standardním kapitalizací váženém indexu k tak velkému posunu dolů nedošlo. Jeho současné hodnoty kolem 18 jsou stále znatelně nad předchozími standardy. Je tak stále rozevřena znatelná mezera mezi PE u tohoto indexu a u indexu s rovnými vahami. Pokud se pak ponoříme trochu pod hladinu, můžeme PE vztáhnout k tomu, jak vysoké jsou nyní reálné sazby. A k tomu, jaká jsou růstová očekávání (popř. rizikové prémie). Oba dodatečné pohledy by nám přitom měly dát stejnou informaci. Co to konkrétně znamená nyní?
V období 2013– 2020 se reálné výnosy desetiletých vládních dluhopisů moc nevydávaly nad 1 %, spíše se držely pod ním. Nyní jsou podle FREDu na 2,26 %. Pokud se tak u indexu s rovnými vahami nyní pohybuje PE v pásmu podobnému tomu z let 2013– 2020, znamená to následující: Nyní musí být znatelně výš celkový optimismus ohledně dlouhodobého růstu zisků a rizikových prémií. Ten totiž vyvažuje dnešní vyšší reálné sazby tak, že PE je ve výsledku podobné. U kapitalizací váženého indexu s velkým vlivem technologických velikánů je pak tento optimismus ještě větší.
Výše uvedené by mělo automaticky znamenat, že trh bude mít nyní nízký PEG. Tedy poměr PE k dlouhodobějšímu očekávanému růstu zisků. A skutečně: Pohled na grafy od Yardeni Research ukazuje že u indexu S&P 500 je PEG kolem 0,75. Od roku 2004, od kdy jsou zde k dispozici data, nebyl nikdy níž. Obvykle se pohybuje znatelně nad jednou. Tedy suma sumárum:
Valuace na úrovni PE znatelně klesly z předchozích vrcholů. U rovně váženého indexu dokonce na úrovně běžné po řadu posledních více než 25 let. Pokud ale vezmeme v úvahu, jak šly nahoru bezrizikové reálné sazby, ukazuje se, že optimismus na trhu je stále velký. Což následně potvrzuje i pohled na PEG, který se drží extrémně nízko. Snad ještě více než před časem, kdy jsem zde ukazoval podobnou úvahu na tehdejších číslech, tak platí, že optimismus je skryt v růstových očekáváních. A velice pravděpodobně i nízké rizikové prémii.
Je tento optimismus na bublinových úrovních? To už je trochu jiná diskuse. Poukážu už jen na to, že: Pokud je PEG na 0,75 a PE na 18, znamená to, že dlouhodobější růstová očekávání jsou na 24 % ročně. Budou zisky obchodovaných firem růst řadu let tímto tempem? Možná se čtenář v této souvislosti může podívat na můj předchozí článek o tom, co je nyní konkrétně zabudováno v kapitalizaci Applu a Microsoftu. A také na články o předpovědích ekonomického růstu.
Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení – vše přehledně na jednom místě.
Zdroj: Kurzy.cz