
V týdnu dokázaly posílit jen 3 emise, svůj vliv na vývoj pražské burzy upevnily akcie ČEZ. Pokračovat bude výsledková sezóna
Akciové trhy mají za sebou nervózní volatilní týden. Přispělo
k tomu opět dění na dluhopisových trzích (především ve Francii) a na
Blízkém východě, potažmo v návaznosti rostoucí ceny ropy na téměř půlroční
maxima. V kontextu reportovaných výsledků společnosti Meta se do popředí také
znovu dostaly obavy z návratnosti investic do umělé inteligence. Každopádně
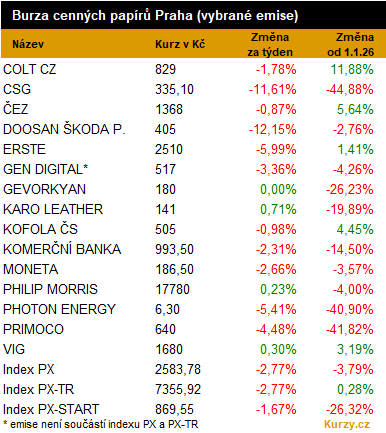
pražská burza téměř přišla o výrazné zisky z předcházejícího týdne. Index
PX odepsal 2,77 % a v Evropě patřila k tomu nejhoršímu. Negativněji si
vedly vlastně jen akcie v sousedním Rakousku (-4,4 %), v souhrnu akcie
na starém kontinentu dle STOXX Europe 600 odepsaly 1,4 %. Akcie na Wall Street
vykázaly smíšený vývoj, přičemž nejhorší Nasdaq nicméně ztratil v týdnu jen
0,7 %.
Zmiňovaný rakouský trh zasáhl obdobně jako u nás tlak v bankovním
sektoru. Ve Vídni se akcie ERSTE v pátek již výrazně přiblížily zpět
výrazné technické a psychologické hranici 100 EUR, když se obchodovaly i jen za
102,20 EUR. Zároveň se tím před nadcházejícím reportem výsledků výrazně
přiblížily hranici tzv. medvědího trhu. Tu lze vzhledem k jejich maximům ze
září na 126,40 EUR spatřovat o 20 % níže u 101 EUR. V pátek titul zakončil
na domovském trhu nakonec na 104,10 EUR. Tedy vzhledem k pozdějšímu závěru
oproti Praze nakonec zhruba o 24 Kč výše. Domácí MONETA v pátek zahájila
domácí výsledkovou sezónu reportováním nejlepšího 3. čtvrtletí a navýšením
celoročního výhledu. Titul přesto v reakci značně o 3,5 % oslabil a přišel o
předchozí zisky. Investoři totiž opět očekávali letos mimořádnou podzimní
dividendu, kterou však tentokrát banka nevyplatí v kontextu také rizik možné
bankovní sektorové daně. Na pražskou burzu svou vahou nemálo zatlačil také
třetí bankovní titul – akcie KB se po předchozím nedlouhém nádechu
navrátily zpět pod hranici 1 000 Kč.
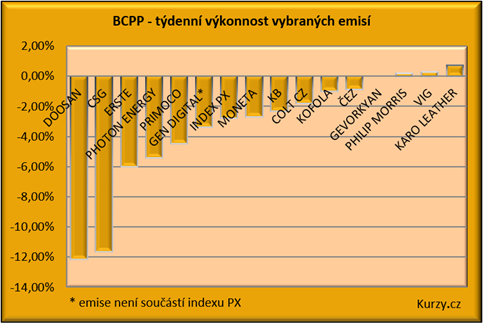
Propadákem týdne se každopádně staly akcie DOOSAN, kde
korejský vlastník překvapil oznámením zrychleného prodeje přinejmenším 10 %
akcií. Nakonec prodal 17 % akcií, přestože nalezení dostatečné poptávky u
institucionálních investorů znamenalo prodejní cenu jen 405 Kč. Oproti
historickým červnovým maximům titulu tedy levněji o více než čtvrtinu. Na
druhou stranu se tak v návaznosti titul přímo na trhu navrátil k hladině
před letošní nečekaně vysokou dividendou. Dalo by se vlastně říct, že tou si
majoritní akcionář na jaře připravil půdu pro svůj aktuální prodej… Transakce,
resp. zároveň zvýšení free floatu přineslo ve čtvrtek enormní obchody za téměř
175 mil. Kč. Více titul zaznamenal jen při svém debutu v únoru 2025. Každopádně
v kontextu poklesu kurzu se váha akcií DOOSAN v indexu PX dostala
pod procentní hranici. Domácí index se zkrátka v současnosti ještě více dostává
do područí jen pár velkých emisí. Jak jsme již přiblížili,
situace by se od prosince měla o něco vylepšit.
Dvouciferné ztráty utrpěly ještě indexově významnější akcie CSG.
Nakonec více než odevzdaly zisky z předcházejícího týdne. Zbrojařská
skupina sice představila nové obojživelné pásové vozidlo Meander či získala v přepočtu
téměř miliardu korun od evropského obranného fondu EDIP, opět však následovala
vývoj konkurenčních akcií Rheinmetall. Ty nicméně ztratily „jen“ zhruba
s poloviční intenzitou, na akcie CSG jako by více zatlačily dokončené
avizované majetkové přesuny
v dceřiné společnosti Tatra, kde firma drží 65 %.
Po zářijovém proražení předchozích letních minim v negativním
směrování neustaly konkurenční akcie COLT, které ztratily pátý týden v řadě
a ocitly se na 8měsíčních minimech. Vlastně po krátké přestávce opakují negativní
šňůru, resp. za posledních 11 týdnů totiž ztratily v 10 případech. Zatímco
v dubnu vévodily pražské burze s letošními téměř 50 % zisky, nyní jim
na stále ještě prvenství stačí sotva 12 %.
Po odhlédnutí od akcií CSG nejhorší emisí naopak
zůstávají akcie PRIMOCO, které se v týdnu přiblížily zpět svým více
než 3letým minimům. Negativně výkonnostně letos konkurenční akcie PHOTON
ENERGY ztratily podobně, v pondělí zakončily nejníže od května. Poslední
týdny však stále vlastně cenově oscilují v očekávání rozhřešení
restrukturalizace dluhopisů.
Ztrátám se nevyhnul ani hlavní domácí titul ČEZ,
který si druhý týden v řadě udržel prvenství v likviditě. Nicméně
zobchodovaných sotva 442 mil. Kč u něj znamenalo vůbec nejnižší týdenní
likviditu za půl roku. Každopádně v kontextu většího jižního směrování ostatních
hlavních titulů pražské burzy akcie ČEZ upevnily svůj současný dominantní
vliv. V indexu PX totiž jejich váha dosahuje 21,4 %, zatímco druhé akcie KB
ovlivňují pražskou burzu „jen“ z 18,3 %. Zmínit dále lze, že v návaznosti
na růst cen plynu v růstu každopádně pokračovaly ceny elektřiny. Domácí kontrakt
pro příští rok se dostal již nad 156 EUR/MWh (cca 3 800 Kč).
Zisky si v týdnu dokázaly bez nových zpráv připsat jen
tři emise, navíc spíše jen kosmetické.
Zmínit možno závěrem negativní vývoj na trhu Start, kde v jižním
směrování dominovaly zejména akcie HARDWARIO a PILULKA. Posledně
zmiňované prorazily hranici 100 Kč a výrazně se začínají přibližovat svým minimům
z ledna 2025. V pondělí na trh vstoupila v porovnání byznysově
mnohem úspěšnější společnost DOORNITE, nicméně zájem o její akcie byl v IPO
slabý. Firma prodala po 400 Kč sotva třetinu akcií z nabízeného maximálního
množství 200 tisíc. Následné páteční obchodování přineslo snad nejslabší obchodní
debut titulu na trhu Start. Zobchodovalo se jen 255 akcií firmy za zhruba 103
tis. Kč.

Jiří Zendulka
V oblasti financí se pohybuje od dob kupónové privatizace, tedy přes 30 let. Pracoval na různých pozicích u obchodníků s cennými papíry, aby u nich následně zakotvil především jako analytik. Dlouhodobě své názory prezentuje ve sdělovacích prostředcích. Vyznavač tradičních hodnot kapitalismu, resp. naopak kritik většiny nestandardních zásahů do ekonomik ze strany vlád a centrálních bank.
Zdroj: Kurzy.cz