
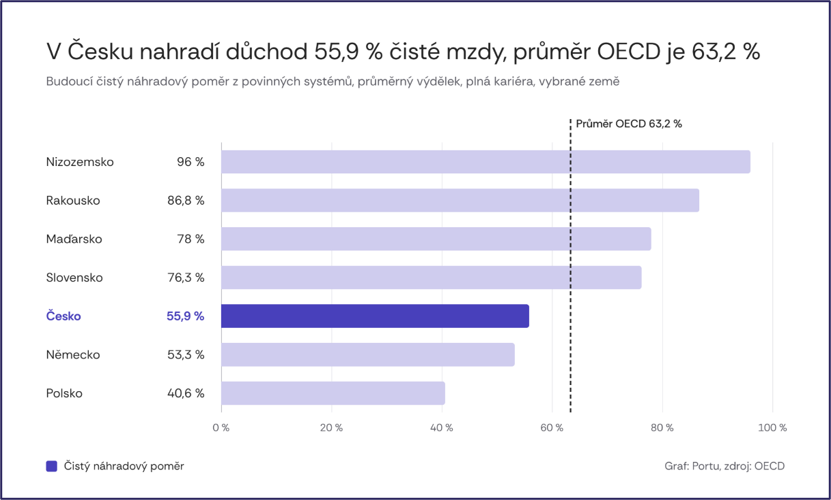
Budoucí český důchod nahradí 56 % čisté mzdy. Jak si stojíme oproti sousedním zemím
Většina Čechů si uvědomuje, že s odchodem do důchodu bude jejich příjem citelně nižší, pokud budou spoléhat pouze na peníze od státu. Kolik peněz bude Čechům v důchodu chybět, co za těmito čísly stojí a proč se vyplatí začít s přípravou včas?
Co je náhradový poměr? Vyjadřuje, jakou část příjmu z práce nahradí důchod. OECD jej modeluje |
Jak jsme na tom ve srovnání se sousedy
V Rakousku činí modelový čistý náhradový poměr 86,8 %, na Slovensku 76,3 %. Za námi se pak řadí Německo
s 53,3 % nebo Polsko s 40,6 %. Rozdíly ovlivňuje konstrukce systému i věk odchodu do důchodu. Do srovnání se ale počítají jen povinné systémy. V zemích, kde si velká část lidí spoří dobrovolně, třeba přes zaměstnanecké penzijní plány, tak mohou být skutečné příjmy v důchodu vyšší.
„Náhradový poměr ukazuje jen to, kolik lidem v důchodu vyplatí stát. Podstatný rozdíl je jinde: ve vyspělých zemích mají lidé kromě státního důchodu i výrazně vyšší vlastní úspory, ať už naspořené sami, nebo přes zaměstnavatele. Kdo spoléhá jen na stát, ten se na stáří pořádně nezajistí,“ říká Lukáš Raška, analytik Portu.
Jinde si na důchod investují víc
OECD ve své zprávě uvádí, kolik majetku spravovali penzijní poskytovatelé v jednotlivých zemích. V Česku jde především o peníze v penzijním spoření, kterých bylo na konci roku 2024 celkem asi 605 miliard korun. Pokud tuto částku vydělíme počtem obyvatel, připadá na jednoho Čecha zhruba 55 000 Kč. V případě Dánska je to přes 2,3 milionu korun na obyvatele a ve Švýcarsku přes 2 miliony korun.
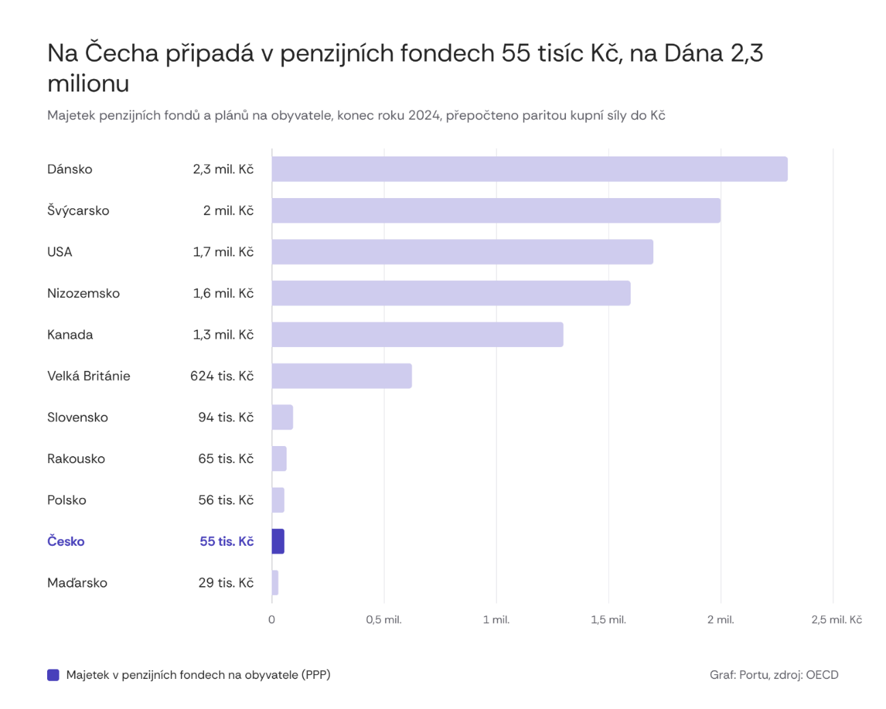
V řadě zemí mají zaměstnanecké penzijní plány dlouhou tradici a účast je povinná nebo vyplývá z kolektivních dohod. Rozdíl proto nelze připsat jen ochotě jednotlivců spořit. Důležitá je i role zaměstnavatelů, délka fungování systému a pravidla investování. Výpočet je orientační. Částky jsou přepočtené paritou kupní síly, tedy podle toho, co si za své úspory lidé v dané zemi skutečně koupí. Počítá se na každého obyvatele a nezahrnuje investice, které mají lidé mimo penzijní fondy.
„Češi přitom na důchod spoří často, podle dat OECD má penzijní spoření přes polovinu Čechů ve věku 20 – 59 let. Odkládáme si ale málo, často navíc do penzijních produktů s nízkým výnosem nebo vysokými poplatky. Průměrná měsíční úložka činila v polovině loňského roku jen 1 079 korun, což je zhruba jen 2 % průměrné hrubé mzdy,“ doplňuje Raška. Svou roli podle něj hraje i to, kolik kdo vydělává, protože český důchodový systém je silně přerozdělující. Člověku s polovinou průměrné mzdy nahradí důchod 84 % čistého příjmu, člověku s dvojnásobkem průměrné mzdy pak jen 40,1 %. Pro střední a vyšší příjmy je tak propad po odchodu do důchodu výrazně citelnější.
Bude to opravdu 56 %?
Odhad OECD ve výši 55,9 % vychází z předpokladu, že se současná pravidla nezmění, a již zahrnuje reformu z roku 2024. Stárnutí populace však vytváří tlak na financování důchodů a může vést k dalším úpravám. Podle OECD bude v roce 2050 v členských zemích připadat na 100 lidí ve věku 20 až 64 let v průměru 52 lidí starších 65 let, zatímco dnes je to 33. Na jednoho seniora tak bude připadat stále méně lidí v produktivním věku
Důchody rostou pomaleji než mzdy, takže se důchodce v průběhu penze od pracujících postupně vzdaluje. Podle OECD klesne průměrný hrubý náhradový poměr v členských zemích z 52 % průměrné mzdy při odchodu do důchodu na 45 % v 80 letech. Zmíněných 56 % je tedy spíš strop než jistota.
S dlouhodobým investováním na důchod pomáhá i stát
V Česku je jednou z možností vlastního finančního zajištění na důchod dlouhodobý investiční produkt (DIP). Umožňuje odepsat si vklady ze základu daně až do výše 48 000 Kč ročně. Při 15% sazbě to odpovídá úspoře až 7 200 korun. Podle dat AKAT bylo ke konci září uzavřeno už 288 726 DIP smluv.
„Český důchodový systém poměrně dobře chrání před chudobou ve stáří a lépe než jinde pomáhá lidem s nízkými příjmy. Udržet si dosavadní životní úroveň ale nepomůže skoro nikomu. Průměrně vydělávajícímu Čechovi bude podle našeho propočtu z dat OECD chybět zhruba 18 000 Kč měsíčně do plné čisté mzdy, lidem s vyššími příjmy pak výrazně více. Vzhledem k demografickému vývoji a politické nejistotě ohledně důchodového věku i valorizací navíc nelze čekat, že se tato mezera sama od sebe zmenší,“ uzavírá Raška.
Zdroje:
OECD: Pensions at a Glance 2025
(www.oecd.org/en/publications/pensions-at-a-glance-2025_e40274c1-en.html)
OECD: Pensions at a Glance 2025, Czechia (country note)
(https://www.oecd.org/en/publications/pensions-at-a-glance-2025-country-notes_8a53ef12-en/czechia_dd7aae9d-en.html)
ČSÚ: Průměrné mzdy ve 2. čtvrtletí 2026
(https://csu.gov.cz/rychle-informace/prumerne-mzdy-2-ctvrtleti-2026)
Stálá mise ČR při OECD: Pensions at a Glance 2025
(https://mzv.gov.cz/oecd.paris/cz/aktuality/pensions_at_a_glance_2025.html)
E15: Babiš odsouvá strop důchodového věku
(https://www.e15.cz/domaci/politika/babis-odsouva-strop-duchodoveho-veku-vlada-chce-nejdriv-resit-narocne-profese-1433717)
AKAT: Popularita dlouhodobého investičního produktu i nadále roste – uzavřeno jich bylo již 288 726
(https://www.akatcr.cz/Dokumenty/Tiskova-zprava-AKAT/tiskov225-zpr225va-popularita-dlouhodob201ho-investicn205ho-produktu-i-nad193le-roste-uzavreno-jich-bylo-jiz-288-726)
Echo24: Juchelka opět naráží se zásadní změnou důchodů
(https://www.echo24.cz/a/Hb7MX/zpravy-domaci-zasadni-zmena-duchodu-odklad-pravidelna-valorizace-polovina-rustu-mezd-prvni-vlna-zmen-penzi)
 Portu je první česká robo-advisory investiční platforma a lídr na českém trhu. Umožňuje bez jakýchkoliv závazků a s nejnižšími poplatky na trhu investovat do globálně diverzifikovaných portfolií složených na míru potřebám a cílům každého investora.
Více informací na www.portu.cz
Zdroj: Kurzy.cz