
Pražská burza eviduje letos již i emisi s 50% zlevněním, v týdnu ji před ztrátami uchránily zejména rakouské tituly
V úvodní listopadový týden světové akciové trhy zaznamenaly
značně volatilní vývoj pod taktovkou dění v USA. Výsledky tamních voleb v podobě
vlastně vystavení červené karty D.Trumpovi přinesly na trh euforii, která však
měla jepičí život. Vítězství demokratů následně investoři logicky vyhodnotili
jako potencionální brzdu v segmentu AI, který je poslední roky hlavní
hnací silou. Zatímco v zámoří se širší index S&P 500 v týdnu pohyboval
ve značném rozsahu zhruba 7 350-7 715 b., domácí index PX „jen“ cca
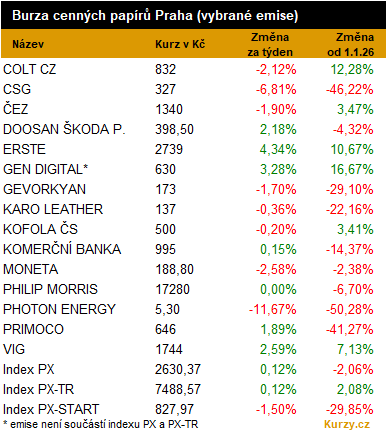
2 620-2 700 b. Nakonec zakončil týden u 2 630 b., tedy oproti
předchozímu pátku o 0,12 % výše. Na zelené nule zakončil třeba i sousední
německý DAX, zatímco zmiňovaný S&P 500 oproti tomu ztratil 2,7 %.
V Japonsku však Nikkei propadl o více než 9 %. Výrazný obrat
v sektoru čipů stvrdil korejský Kospi s propadem o více než desetinu.
Donedávna výkonnostně letošní lídr ztratil od červnových maxim již přes 45 %.
Při vlastně absenci technologických titulů pražskou burzu
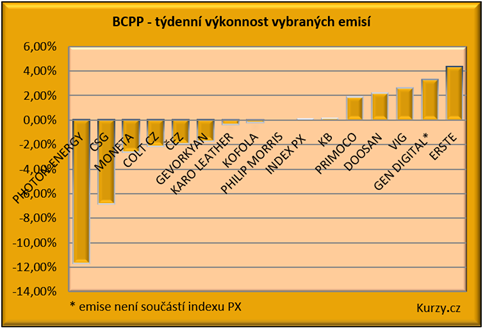
primárně ovlivňují svou vahou zejména finanční tituly. V týdnu se ERSTE
snažila pozitivně těžit z předchozích zveřejněných hospodářských výsledků,
potvrzovala zároveň svou citlivost na zahraniční vývoj. Titul tak zažíval
dlouhé týdny nevídanou výraznou intradenní volatilitu. Prakticky již i vymazával
říjnové ztráty, všechny zisky ale neudržel. V domovské Vídni nakonec
zakončil týden v přepočtu „jen“ na 2 715 Kč. Druhý rakouský titul VIG
v pátek o nabrané zisky přišel ještě výrazněji. Jeho čtvrteční výrazné přiblížení
zpět historických maximům, jako by již ukazovalo technické rezistence.
Téměř zpět u letošních maxim se na Nasdaq v polovině týdne
ocitly akcie GEN DIGITAL dále pozitivně reagující na předchozí report
výsledků a navýšený výhled. Vidina technických rezistencí zafungovala obdobně a
titul v druhé polovině týdne trpěl v zámoří výběrem zisků. Nutno
říci, že také v kontextu zmiňovaného obecného tlaku na technologické
tituly. Zatímco v úvodu podzimu při cenovém pádu titulu se u nás
obchodoval téměř nepřetržitě s výraznou prémií, současné „vysoké“ ceny celý
týden přinášely obchodování naopak s diskontem. Na pražské burze se bude
naposledy ve čtvrtek obchodovat s nárokem na pravidelnou čtvrtletní dividendu
0,125 USD (2,60 Kč).
Akcie DOOSAN se zejména v první polovině týdne snažily
vymazávat pokles z předchozího týdne, když „domácí“ problémy KHNP nemají
mít vliv na dohodnutou dodávku turbíny pro plánovanou JE Dukovany. O ziscích
lze v týdnu hovořit prakticky již jen u akcií PRIMOCO, přestože
všechny zisky také neudržely. Pondělní report z hlediska hospodaření vůči
již dřívějším informacím z firmy jiná čísla nepřinesl. Pozitivním překvapením
byl spíše oznámený vývoj vlastního proudového interceptoru s plánovanou
rychlostí až 700 km/h, určeného k integraci s platformou One 150M.
Propadákem týdne se staly akcie PHOTON ENERGY, které technicky
prorazily svá letošní květnová minima a nasměrovaly se tak dále na jih. Prakticky
již atakují svá historická minima 5,20 Kč z května 2017. U společnosti se stále
čeká na rozhřešení ohledně restrukturalizace dluhopisů, potažmo tak její budoucnosti.
V pátek by měla zveřejnit svůj pravidelný měsíční report, tedy příp. i
vyhlížené stěžejní informace.
Svou v porovnání mnohonásobnou vahou však na pražskou
burzu více tlačily akcie CSG. Své sehrávaly nové spekulace o konci války
na Ukrajině, sektorové dani, a především opět dění na konkurenčních akciích RHEINMETALL.
Ty v týdnu ztratily více než pětinu hodnoty, když zveřejněné výsledky potažmo
výhled německého zbrojaře zklamal. Akcie CSG v domovském Amsterdamu
oproti Praze týden zakončily nakonec v přepočtu ještě o zhruba 10 Kč níže,
když v závěrečné aukci přišel nový výrazný prodejní přetlak. Přinesl
obchody s více než 464 tis. akciemi CSG. Titul v nadcházejícím
týdnu dostane nové impulsy v podobě reportu firemních výsledků, potažmo
dalších zpráv o možné sektorové dani. Babišovi jsou dlouho trnem v oku „extrémní
zisky“ zbrojařů, potažmo vláda čím dál tím intenzivněji hledá možnosti, čím látat
svou díru ve státním rozpočtu. Ve čtvrtek přitom premiér na konferenci
hovořil o podpoře domácího průmyslu v kontextu modernizace armády… Nová téměř
9měsíční minima každopádně zaznamenaly akcie COLT.
Obavy ze sektorové také bankovní daně negativně ovlivňovaly
v druhé polovině týdne, vedle zmiňovaných rakouských titulů, také akcie MONETA
a KB. Posledně zmiňované v týdnu zaznamenaly nejvyšší likviditu za více
než 3 měsíce (cca 668 mil. Kč). Akcie ČEZ se tak tentokrát s objemem
zhruba 589 mil. Kč musely smířit až s 2. místem. Posílit nedokázaly třetí
týden v řadě, když také další oddych zaznamenávaly ceny elektřiny, resp.
zejména zemního plynu. V kontextu vysokých cen elektřiny či prodeje podílu
ve slovenské jaderné JESS by ČEZ s výsledky měl nejspíše navýšit i
celoroční výhled.
Za zmínku stojí společností KARO LEATHER oznámená
akvizice polského velkoobchodu, potažmo v kontextu ubezpečení zahájení „opožděného“
startu odkupu vlastních akcií. Titul zaznamenával volatilní vývoj, nakonec bez
pozitivního výsledku.
GEVORKYAN oznámila úspěšný prodej avizovaných dluhopisů
za 30 mil. EUR. Titul každopádně nedokázal posílit již čtvrtý týden v řadě
a zakončil na novém historickém minimu. Podobně jako akcie PILULKA na
trhu Start. Trh malých a středních firem v kontextu nabral další ztráty, v polovině
týdne letos ztrácel již přes 30 %.

Jiří Zendulka
V oblasti financí se pohybuje od dob kupónové privatizace, tedy přes 30 let. Pracoval na různých pozicích u obchodníků s cennými papíry, aby u nich následně zakotvil především jako analytik. Dlouhodobě své názory prezentuje ve sdělovacích prostředcích. Vyznavač tradičních hodnot kapitalismu, resp. naopak kritik většiny nestandardních zásahů do ekonomik ze strany vlád a centrálních bank.
Zdroj: Kurzy.cz