
Moneta: Silná profitabilita, ale cena akcie ji již více než zohledňuje
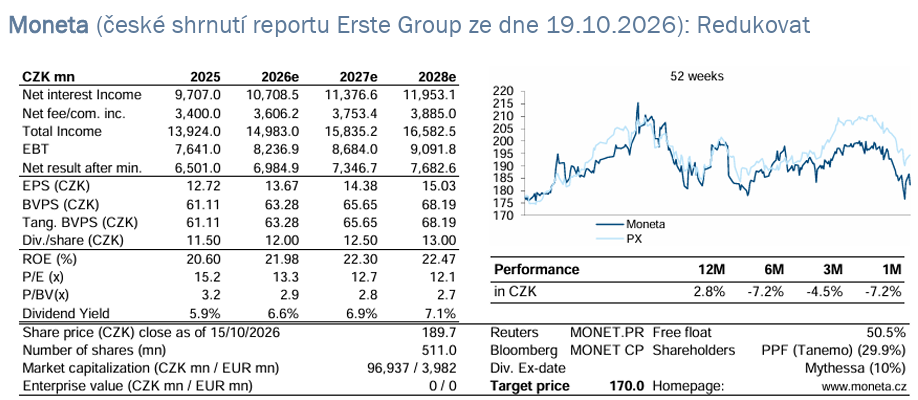
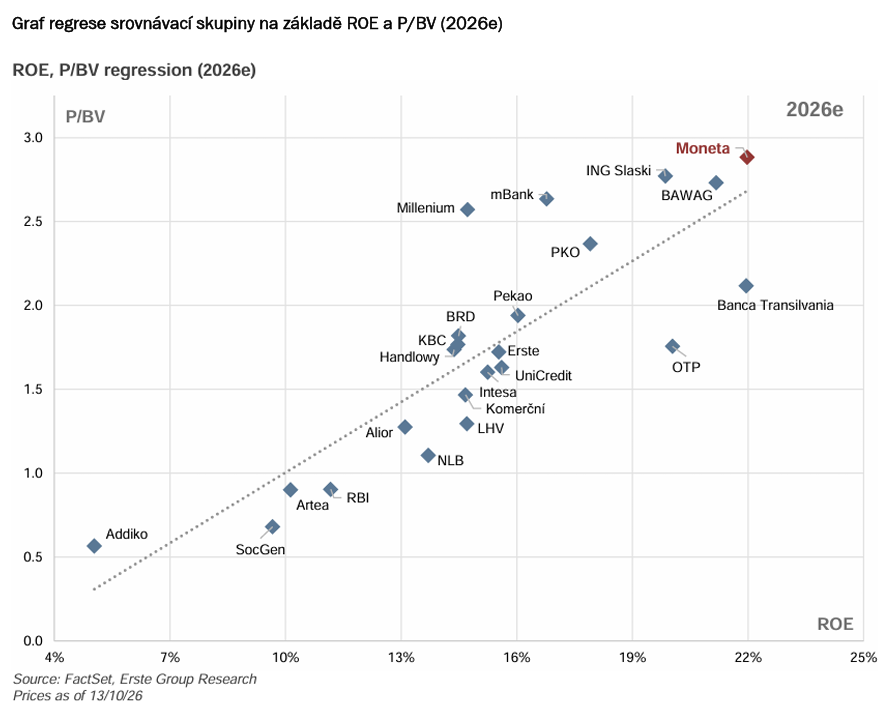
Moneta je i nadále jednou z nejdražších bank v srovnatelné skupině bank ze střední a východní Evropy sestavené analytiky Erste. Moneta se obchoduje na 2,9x P/BV a 13,3x P/E pro rok 2026e. Analytiky Erste odhadovaná ROE kolem 22 % ospravedlňuje prémii v ocenění, nicméně regrese ROE a P/BV ukazuje v analýze Erste jako férový násobek P/BV hodnotu okolo 2,6x. To způsobuje, že obhajoba aktuálního ocenění banky je podle Erste obtížná, a to i přes její nadprůměrnou ziskovost.
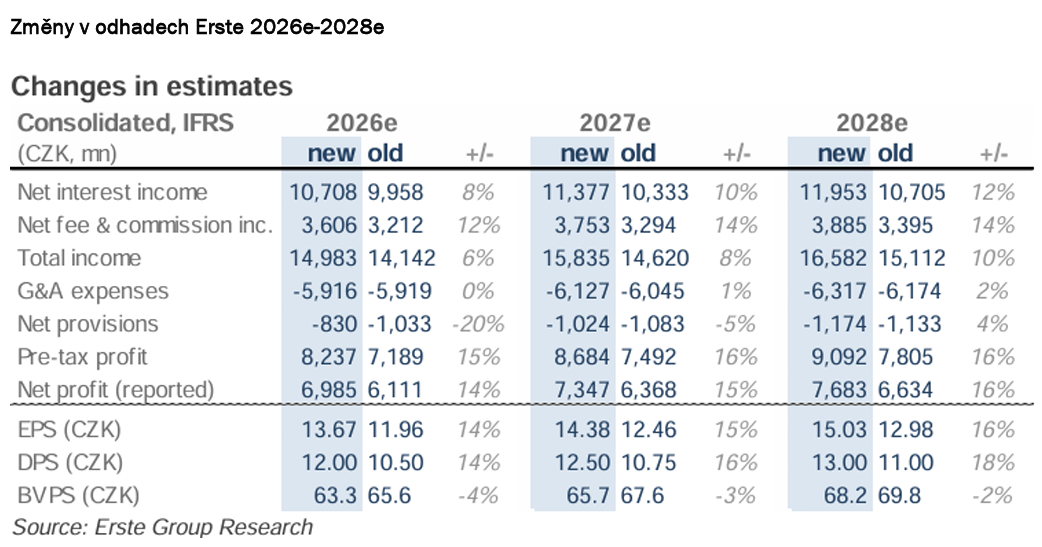
Analytici Erste navýšili odhad čistého zisku pro rok 2026e o zhruba 14 % na 7,0 mld. Kč a obdobně navýšili i odhady pro další roky. Hlavními důvody jsou vyšší čisté úrokové výnosy, příznivější výhled čisté úrokové marže, rychlejší růst úvěrů a vyšší výnosy z poplatků, to vše podpořené pozitivní provozní pákou.
Oznámení mimořádné dividendy v souvislosti s výsledky za 3Q26 zůstává otevřené, ale analytici Erste s ní ve své analýze nepočítají. Nadále tak očekávají standardní výplatní poměr na úrovni 85 až 90 % čistého zisku. Ze zisku roku 2026e odhadují dividendu 12 Kč na akcii, která by měla postupně růst až na 14,5 Kč na akcii v roce 2031e.
Výsledky za 3Q26 reportuje Moneta 23. října a analytici Erste očekávají solidní kvartál s reportovaným čistým ziskem 1,94 mld. Kč (+8 % r/r). Hlavním tahounem by měly být čisté úrokové výnosy, dále pak růst úvěrů, přecenění hypoték a růst čisté úrokové marže. Čisté úrokové výnosy za 3Q26e analytici odhadují na 2,73 mld. Kč, což odpovídá mezikvartálnímu růstu o 3 %. Naopak náklady by měly být pod kontrolou, provozní náklady analytici Erste odhadují mezikvartálně zhruba stabilní na 1,38 mld. Kč (+4 % r/r).
Autor: Thomas Unger, analytik
Překlad: Jan Bystřický, analytik
Česká spořitelna je bankou s nejdelší tradicí na českém trhu.
Téměř 200 let tvoří jeden ze základních pilířů českého bankovního systému. V
současnosti poskytuje služby pro přibližně 4,7 milionu klientů. Od roku 2000 je
součástí nadnárodní finanční skupiny Erste Group Bank.
Více informací na: www.csas.cz
Zdroj: Kurzy.cz